

Sự kiện Thuế của Tôi Cho Thuê Miễn Phí, Nhưng Thuế Tính Như Đã Nhận Tiền
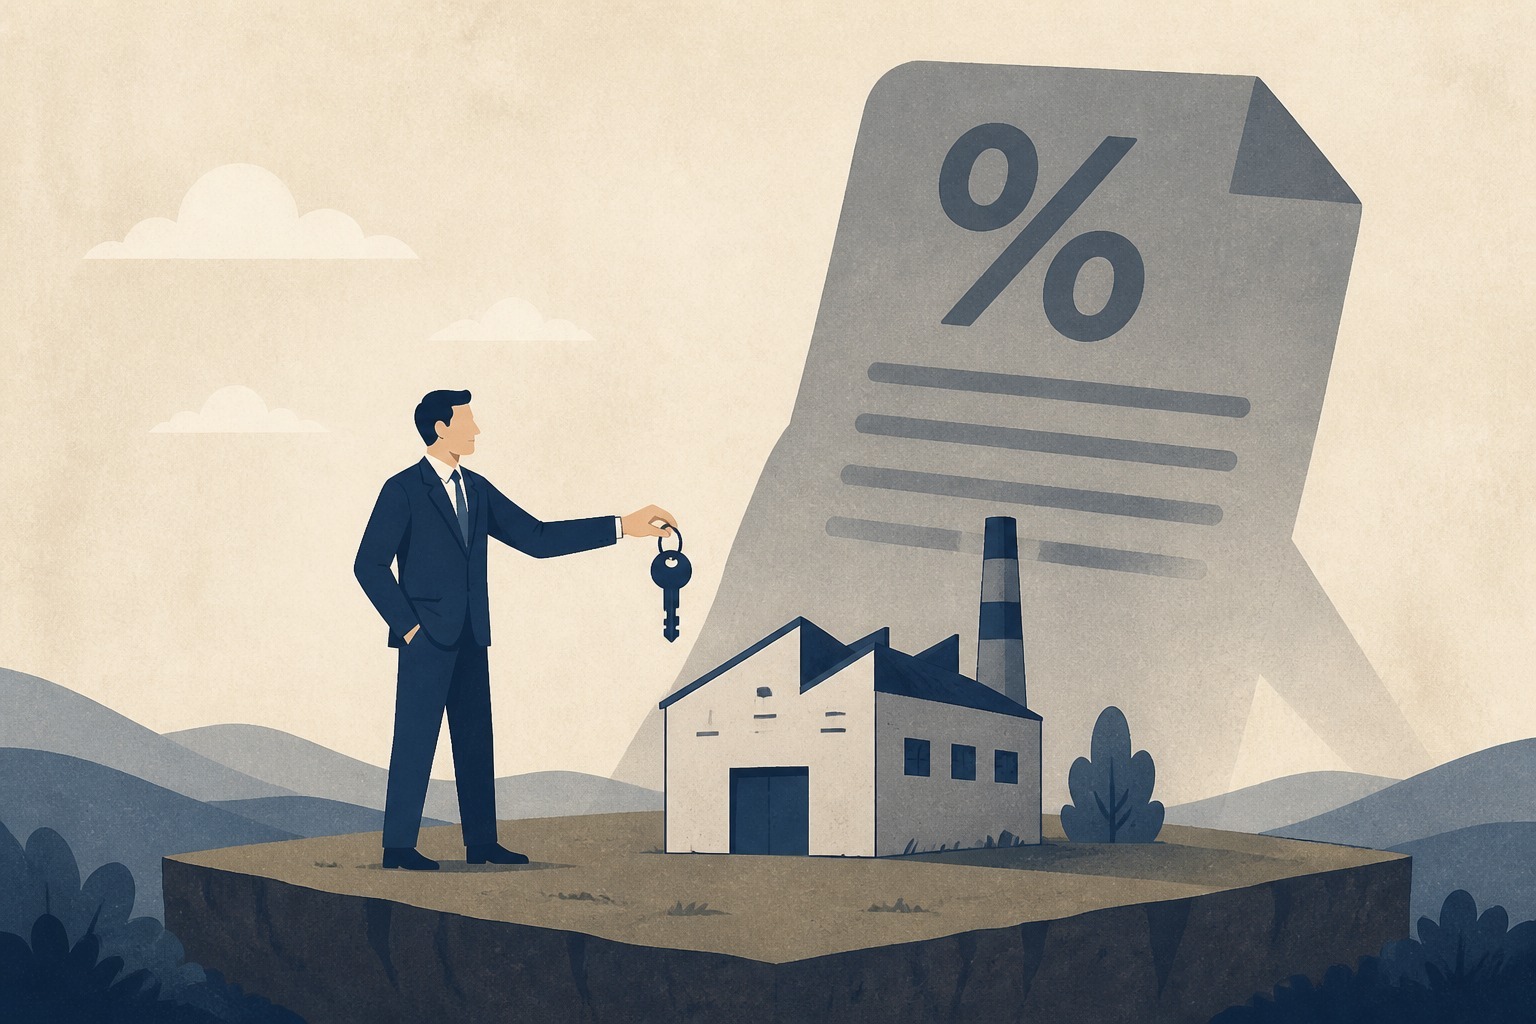
#. Ông Park, người quản lý một công ty sản xuất ở phía nam Gyeonggi Province, đã xây dựng nhà máy của công ty mình trên đất theo tên của chính mình. Ông ta không ký hợp đồng cho thuê. Ông nghĩ rằng việc công ty của mình sử dụng đất của mình mà vẫn phải trả tiền thuê lại rất lạ. Khi công ty gặp khó khăn về tài chính, ông coi đó là "người sáng lập giúp đỡ công ty". Năm năm sau, trong cuộc kiểm tra thuế, ông ta nhận được thông báo thuế thu nhập tổng hợp cho 5 năm tiền thuê mà ông ta chưa bao giờ nhận được. Có phí phạt bổ sung và thuế giá trị gia tăng tính riêng.
Cơ sở pháp lý cho việc áp thuế trên tiền không nhận được là "phủ nhận tính toán hành vi không công bằng" theo luật thuế thu nhập. Khi được công nhận rằng giao dịch giữa các bên có quan hệ đặc biệt đã giảm gánh nặng thuế một cách không công bằng, cơ quan thuế sẽ bỏ qua giao dịch thực tế và tính toán lại thu nhập dựa trên giá trị thị trường. Theo luật thuế, người sáng lập và công ty của họ là một mối quan hệ đặc biệt điển hình. Mặc dù cho thuê đất miễn phí có thể có ý định tốt, nhưng theo tiêu chuẩn của luật thuế, nó được coi là "từ bỏ khả năng nhận tiền thuê theo giá thị trường". Vì vậy, tiền thuê lẽ ra phải nhận được được sống lại như thu nhập cho thuê bất động sản của người sáng lập.
Sự kiện Thuế, Cho Đến Khi Thuế Được Áp Dụng Trên Tiền Chưa Nhận Được
△Giai đoạn Khởi Nghiệp = Xây dựng nhà máy công ty trên đất theo tên cá nhân của người sáng lập. Không có hợp đồng cho thuê, không có trao đổi tiền thuê △5 Năm = Người sáng lập không báo cáo thu nhập cho thuê và loại trừ khỏi khai báo thuế thu nhập tổng hợp △Kiểm Tra Thuế = Trong quá trình kiểm tra tổng hợp công ty, sổ cấp quyền sử dụng đất và bảng tài chính công ty được so sánh, phát hiện cho thuê miễn phí giữa các bên có quan hệ đặc biệt △Đánh Thuế = Tính toán tiền thuê thích hợp (giá thị trường) theo công thức do luật thuế quy định, tính toán lại thu nhập 5 năm theo quy định. Vì không khai báo trước, phí phạt bổ sung được thêm vào △Một Lần Nữa = Cho thuê miễn phí bất động sản cho các bên có quan hệ đặc biệt cũng được đánh thuế theo luật thuế giá trị gia tăng như cung cấp dịch vụ, vì vậy ngoài thuế thu nhập, còn có yêu cầu thu thêm thuế giá trị gia tăng
Càng Là 'Của Riêng Tôi' Càng Cần Hợp Đồng
Không phải là không có chỗ tranh cãi. Cách tính tiền thuê thích hợp như thế nào, liệu có tiền đặt cọc hay các hình thức đền bù thực chất khác hay không là những điểm có thể được xem xét trong phúc thẩm. Tuy nhiên, chính cấu trúc đó khó tránh được. Tiêu chuẩn là ký kết hợp đồng cho thuê ở mức giá thị trường từ đầu và trao đổi tiền thuê. Người sáng lập khai báo thu nhập cho thuê, trong khi công ty hạch toán tiền thuê như chi phí. Vì gánh nặng thuế công ty được giảm, khi nhìn tổng cộng thuế của toàn bộ gia đình, nó thường kết thúc rẻ hơn miễn phí. Miễn phí hóa ra là đắt nhất.
Luật thuế không phân biệt giữa gia đình và người ngoài, mà còn áp dụng tiêu chuẩn của người ngoài với gia đình. Các giao dịch giữa công ty, gia đình của tôi cần hợp đồng và giá thị trường. Ý định tốt không phải là lý do chống lại thuế.
Đang tải bình luận…