
Xã luận Tổng thống Lee Jae-myung, có phải sẽ đi theo "Mùa 2 của Moon Jae-in" hay quay trở lại thực dụngism?
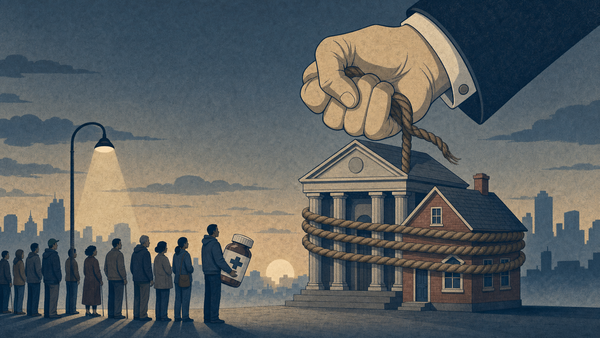
Hai trụ cột của chính sách bất động sản của chính phủ đang cùng lúc lệch khỏi quỹ đạo. Một là dự án cải cách thuế. Đó là những nỗ lực điều chỉnh miễn trừ cơ bản thuế bất động sản tổng hợp cho những người nộp thuế có một ngôi nhà không phải nơi cư trú, và tái cấu trúc khấu trừ đặc biệt lâu dài theo hướng thời gian cư trú. Một khác là quy định tổng lượng khoản vay hộ gia đình. Đó là cách đặt giới hạn trên cho lượng tăng khoản vay hàng năm theo từng công ty tài chính và siết các cửa hàng ngân hàng.
Những hạn chế của quy định khoản vay phụ thuộc vào hướng dẫn hành chính
Trước tiên hãy xem xét quy định tổng lượng. Quy định này có hình thức hướng dẫn hành chính dựa trên quyền giám sát vĩ mô của cơ quan tài chính, nhưng vì hướng dẫn cụ thể không được nêu rõ trong luật pháp nên bị chỉ trích là gia tăng sự không chắc chắn trên thị trường. Các công ty tài chính gửi mục tiêu hàng năm phù hợp với "hướng quản lý" của cơ quan, và nếu vượt quá, họ sẽ bị bất lợi trong các cuộc thanh tra và giám sát trong năm tiếp theo. Hiến pháp quy định rằng hạn chế quyền cơ bản của người dân chỉ có thể thực hiện bằng luật pháp (Điều 37, Khoản 2), và tuyên bố tôn trọng tự do kinh tế và sáng tạo của các cá nhân và doanh nghiệp (Điều 119). Đó là lý do tại sao tại các cuộc thẩm tra quốc phòng và các cuộc họp khác, người ta lên tiếng rằng "tình trạng không chắc chắn lớn đến mức gần như là lạm dụng quyền hạn", khi các quy định ảnh hưởng trực tiếp đến việc thực hiện quyền tài sản của công dân mà không có tiêu chuẩn luật pháp rõ ràng hoạt động thông qua hướng dẫn cửa hàng.
Các quốc gia phát triển chính yếu thường đảm bảo khả năng dự đoán bằng cách sử dụng các tiêu chuẩn được pháp luận hóa như DSR và LTV, những tiêu chuẩn xem xét khả năng trả nợ của người vay, khi quản lý nợ hộ gia đình. Ngược lại, cách thức nắm chặt tổng lượng khoản vay theo từng công ty tài chính một cách nhất quán dễ gây ra bịi biến cung cầu. Giống như quy định tổng lượng khoản vay mà Nhật Bản đã đưa vào năm 1990 trong giai đoạn sụp đổ bong bóng, các biện pháp ức chế nhân tạo quá mức có thể gây ra những cú sốc không lường trước được trên thị trường, vì vậy cần phải tiếp cận một cách thận trọng.
Mỗi khi chính phủ đặt ra mục tiêu tăng trưởng khoản vay và tăng cường quản lý tổng lượng, thị trường lại lặp đi lặp lại các tác dụng phụ. Việc làm lặp đi lặp lại: khi quy định được tăng cường và bài toán "vách dốc khoản vay" cho những người thực tế cần bộc lộ, việc làm ngoại lệ và nới lỏng lại, đã khiến tài chính bất động sản trở thành những chiếc áo rách. Đó là lý do tại sao những người mua thực tế liên tục kêu gọi, từ khi tiếp nhận khoản vay từ rất sớm hoặc không tìm được khoản thanh toán cuối cùng cho căn hộ họ mua được. Khi việc siết chặt, nới lỏng lại diễn ra lặp đi lặp lại, ngay cả Ủy ban Tiền tệ và Tài chính của Ngân hàng Hàn Quốc cũng lo ngại rằng quy định tổng lượng đang xói mòn hiệu ứng điều chỉnh lãi suất cơ bản.
Khi lần theo tổ tiên của cơn sốt này, điều đó còn thêm phần buồn bã. Chính phủ Moon Jae-in là người đầu tiên thực hiện quản lý tổng lượng một cách toàn diện với mục tiêu tăng trưởng cụ thể vào năm 2021. Tỷ lệ tăng trưởng đó năm 7,1% vượt quá mục tiêu được đặt ở mức 5-6%, và khi các ngân hàng ngừng cho vay mới vào cuối năm, họ tạo ra "vách dốc khoản vay" cho những người mua thực tế, rồi vội vàng loại trừ khoản vay cho nhà ở cho thuê toàn phần.
Chính phủ Lee Jae-myung đã phục hưng cơn sốt thất bại đó và sử dụng nó một cách mạnh mẽ hơn. Bắt đầu với Kế hoạch ngày 27/6 năm ngoái để đặt giới hạn hỗ trợ thế chấp nhà ở ở mức 600 triệu won và thông qua các kế hoạch ngày 9/7 và 10/15, họ đã phân biệt các giới hạn thành 600 triệu, 400 triệu và 200 triệu won tùy theo giá nhà, và vào tháng 4 năm nay, họ đã "cắt đứt kết nối giữa bất động sản và tài chính" và siết chặt tỷ lệ tăng khoản vay hộ gia đình xuống 1,5%. Và sau bốn tháng, họ xin hàng. Khi "đợi từ 6 giờ sáng, đóng cửa trong 10 phút" trở thành "đợi mở khoản vay" và trở thành thường lệ, và những lời kêu gọi từ những người mua thực tế không tìm được khoản thanh toán cuối cùng cho căn hộ được phân bổ bộc lộ tại một diễn đàn do tổng thống chủ trì, vào ngày 13, họ công bố một kế hoạch tăng gấp đôi mục tiêu tổng lượng lên 3%. Việc làm lặp đi lặp lại: siết chặt, nới lỏng lại khi các tác dụng phụ bộc lộ, đã khiến tài chính bất động sản trở thành những chiếc áo rách. Ngân hàng Trung ương Hàn Quốc Ủy ban Tiền tệ và Tài chính cũng lo ngại rằng quy định tổng lượng đang xói mòn hiệu ứng giảm lãi suất cơ bản. Nắm giữ một chính sách không thể nhìn thấy được bốn tháng phía trước, rồi bảo dân chúng lên kế hoạch cho cuộc đời của họ?
Những tổn thương cho những người mua thực tế được tạo ra bởi hệ thống thuế không tinh vi
Thuế cũng được mong muốn thiết kế chu đáo hơn. Bất chấp ý định của chính phủ trong việc tăng cường thuế cho những người nộp thuế có một ngôi nhà không phải nơi cư trú từ quan điểm công bằng thuế, hệ thống thuế hiện tại có nguy cơ gây ra gánh nặng quá mức cho những người mua thực tế lành đức. Những ví dụ điển hình bao gồm những nhân viên công ty được sai đi công tác tại các địa phương hoặc vì những lý do công tác mà tạm thời bỏ trống nhà của họ, hoặc những người trở thành người nộp thuế có một ngôi nhà không phải nơi cư trú do phần di sản được thừa kế.
Dĩ nhiên, các ngoại lệ đặc biệt trong luật thuế tồn tại cho những lý do bắt buộc như những lý do liên quan đến công tác hoặc chăm sóc, nhưng quy trình chứng minh phức tạp và các điều kiện ngặt nghèo tạo ra những khoảng trống. Ngoài ra, còn có vấn đề mà những người nộp thuế có một ngôi nhà tạm thời không đáp ứng các yêu cầu cư trú trong quá trình chuyển nhượng nhà ở chịu gánh nặng thuế chuyển nhượng quá mức. Lợi nhuận chuyển nhượng phát sinh từ di chuyển cư trú không phải là thu nhập được ghi vào sổ tiết kiệm, mà là tài sản chuyên chở cư trú để chuyển vào ngôi nhà tiếp theo. Trong bối cảnh giá nhà nói chung tăng lên, việc áp thuế chuyển nhượng quá mức có thể hạn chế chuyển động hướng lên nhà ở.
Các quốc gia chính yếu như Hoa Kỳ và Anh Quốc cấp các khấu trừ hạn độ hào phóng cho nhà ở được cư trú hoặc vận hành các hệ thống giảm miễn phí linh hoạt tỉ lệ với thời gian cư trú để đảm bảo chuyển nhượng nhà ở cho những người nộp thuế có một ngôi nhà. Thuế cho những người mua thực tế có một ngôi nhà phải được điều chỉnh một cách tinh vi trong giới hạn ngăn chặn suy đoán thị trường. Thiết kế đã cơ khí chỉ tính toán thời gian sở hữu và cư trú để phạt cần phải được cải thiện, và phương pháp thô công là cần thiết để mở lối cho sự thay đổi nhà ở của những người mua thực tế.
Cần phải quay trở lại giao tiếp với thị trường và chính sách có thể dự đoán được
Chúng tôi đã thấy cảnh tượng này trước đây. Chính phủ Moon Jae-in đã đổ ra hơn hai mươi kế hoạch trong năm năm dưới danh nghĩa "chiến tranh chống suy đoán". Thuế chuyển nhượng gia tăng cho những người sở hữu nhiều nhà thay vì tăng danh sách đưa ra, nhu cầu từ tránh gánh nặng thuế được chuyển hướng thành "một ngôi nhà xuất sắc", đẩy giá nhà ở Gangnam lên cao. Luật Nhân Dân Lâm Ngoài 2 đã quay lại khi mất tài sản cho thuê toàn phần và giá cả cho thuê toàn phần tăng vọt. Mặc dù chúng tôi đã xác nhận trong năm năm liền rằng chính sách được thiết kế bằng danh nghĩa và logic bị "thị trường trả thù" như thế nào, chính phủ hiện tại đang đi trên cùng một con đường, phục hưng quy định tổng lượng và siết chặt hệ thống thuế hơn nữa. Nó sẽ là lạ nếu cụm từ "Mùa 2 của Moon Jae-in" không được nói ra.
Dù ý định có tốt đến đâu, chính sách bỏ qua các nguyên tắc thị trường sẽ tạo ra các tác dụng phụ không dự kiến. Chúng ta không nên lặp lại kinh nghiệm quá khứ khi quy định áp dụng cho những người sở hữu nhiều nhà tạo ra việc tài sản bị khóa lại và hiện tượng "một ngôi nhà xuất sắc". Chúng tôi đã xác nhận nhiều lần rằng chính sách được thiết kế chỉ bằng danh nghĩa và ham muốn mang lại sự nhầm lẫn nào trên thị trường.
Tiếp tục với các tác dụng phụ dự đoán được không phải là niềm tin, mà là sự ngoan cố. Những gì có thể thay đổi bằng cách chấp nhận tiếng nói từ hiện trường phải được thay đổi một cách táo bạo. Chúng ta phải dừng các biện pháp tạm thời xuất phát từ ý tưởng của tổng thống, và quay trở lại các chính sách ổn định có thể dự đoán được và được xác nhận ở các quốc gia phát triển. Công bố một lộ trình để chuyển đổi quy định tổng lượng thành quy định theo từng người vay dựa trên luật pháp, và giảm gánh nặng thuế cho những người mua thực tế có một ngôi nhà là điểm khởi đầu. Không thể kỳ vọng hoạt động thị trường bình thường dưới một cơ cấu chính sách đang uống thuốc cơn sốt một cách liên tục.
Liệu cuộc họp báo ngày mai (18) sẽ là lời mở đầu của "Mùa 2 của Moon Jae-in" hay sự khởi đầu của chính phủ Lee Jae-myung thực dụng, tùy thuộc vào Tổng thống Lee Jae-myung.