

IPO 显微镜 ① 销售额40亿、净亏损314亿,RideFlux 身价面临考验
编辑说明
自主驾驶初创企业RideFlux 敲开了KOSDAQ 上市大门。虽然以"国内首家Level 4自主驾驶上市公司"自居,但财务成绩单显示:去年销售额40亿韩元、净亏损314亿韩元、完全资本亏蚀。Suwon Ilbo 推出[IPO 显微镜]系列报道,从预审阶段开始核实申报上市企业的公告和财务状况。
根据韩国交易所数据,RideFlux 于14日向KOSDAQ 提交了上市预审申请书。由韩国投资证券和韩国投资证券联合主承销,已在5月获得交易所指定专业评价机构两家的A等级评定,目标通过技术特例赛道在年内上市。
◆ 销售额翻倍,亏损反而扩大
根据金融监督院电子公示系统提交的审计报告(第8期·2025年),RideFlux 去年销售额为40亿4000万韩元,较前年(20亿2000万韩元)增长一倍。然而营业亏损达119亿韩元,反而比前年(90亿韩元)扩大,当期净亏损达314亿韩元。
剖析净亏损结构,既有视觉错误也有实质问题。314亿韩元中约200亿韩元为可转换优先股(RCPS)公允价值评估亏损,属于会计视觉错误——企业估值越接近上市前夜增值越快,亏损表面越大。而营业亏损扩大是实质问题。以去年末为基准,资本总额为负772亿韩元,处于完全资本亏蚀状态,债务1193亿韩元中1162亿韩元为RCPS。上市成功后优先股转为普通股可化解资本亏蚀,但投资者获得的年2~3%收益率和转换条件可能成为公募价格厘定过程中的变数。公司方表示"RCPS 将在上市过程中全部转换为普通股,转换完成后资本总额负值将立即消除",并称"与既有投资者的转换协议正在顺利进行"。
◆ 销售额60%藏在神秘"A公司"
销售质量也是审查关注点。根据审计报告注脚,去年40亿韩元销售额中24亿3000万韩元、即60%来自单一客户"A公司"。A公司的真实身份在公告中未被揭示。销售全部在国内发生。公司方对本报查询表示"与主要客户的保密协议(NDA)使公司名难以公开",并拒绝确认A公司身份。但表示"该销售额是民营企业商业合作与地方政府示范项目的综合体现",并称"正在从一次性政府项目为主的结构中转变,扩大中途运输货运等重复·持续性B2B 销售占比"。
◆ 国内唯一"无人驾驶许可"……实弹只有2~3年
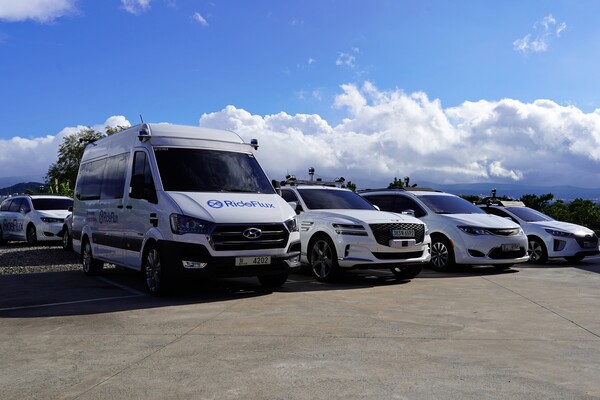
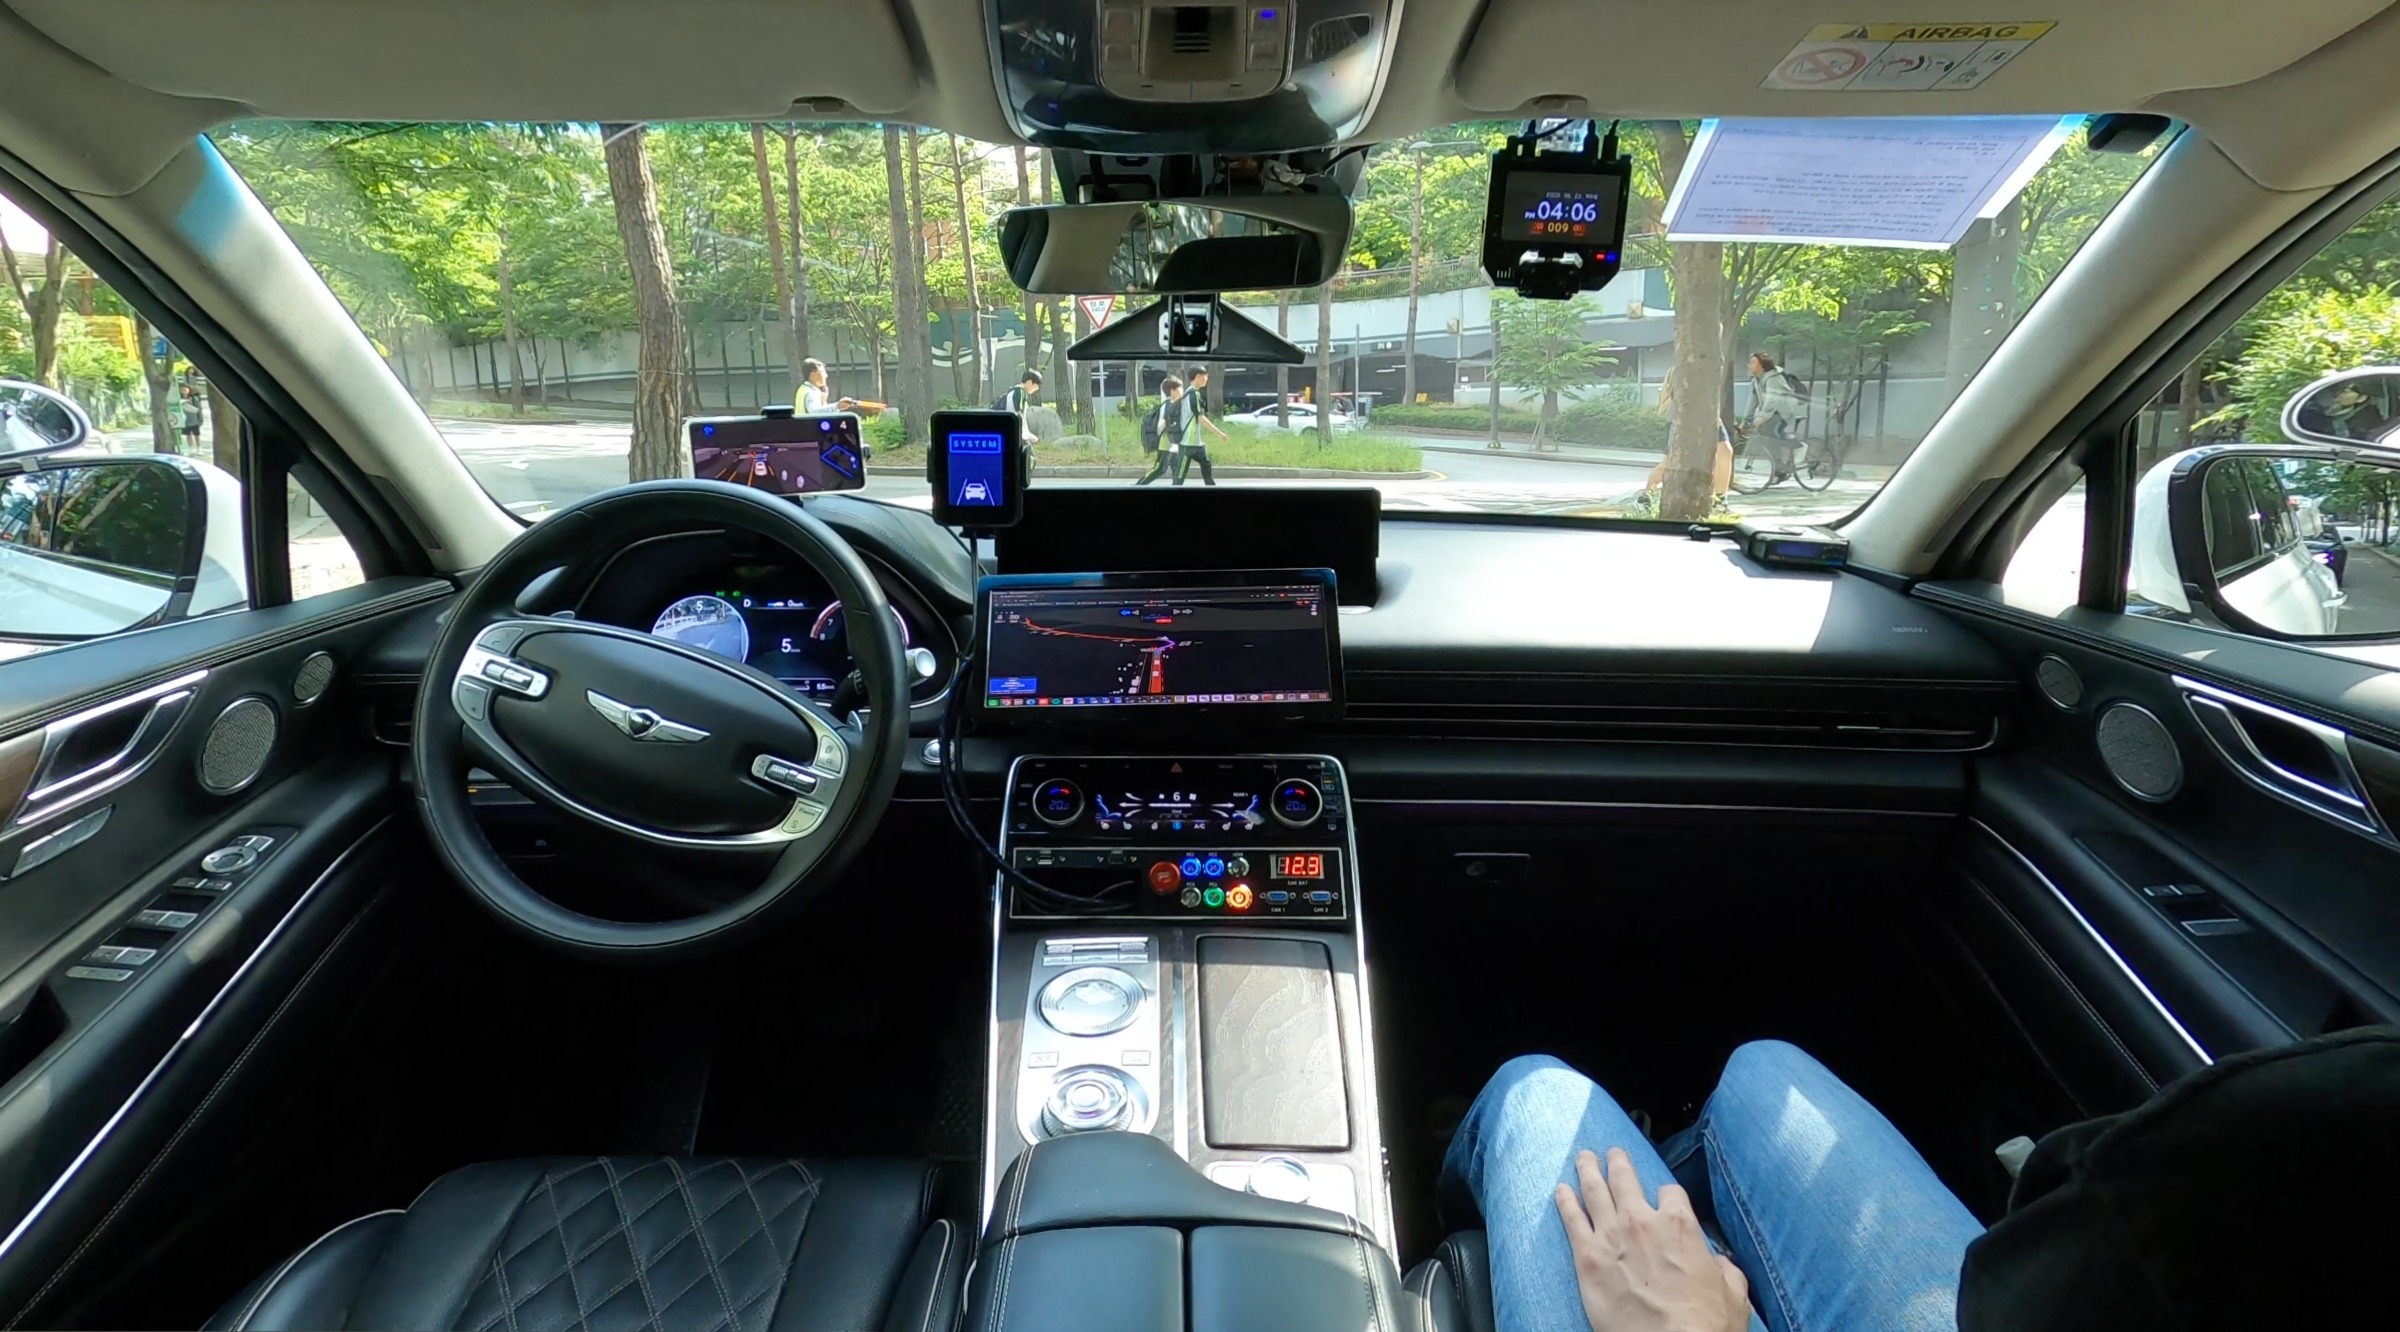
业务历程在国内自主驾驶行业属最前沿之列。RideFlux 成立于2018年,2020年在济州推出国内首个完全开放路线自主驾驶穿梭车,2024年6月获得国土交通部颁发的国内唯一"无人驾驶临时运行许可"。自7月起与韩进快递启动国内首个自主驾驶卡车付费货运。已注册专利100项。
资金方面已从Socar 等战略投资者处融资A轮165亿韩元、B轮260亿韩元、Pre-IPO 200亿韩元,累计融资750亿韩元以上。以去年末为基准,现金类资产和短期金融产品约350亿韩元,相对年营业亏损规模而言,可支撑2~3年运营。
◆ 公司方表示"2028年实现扭亏为盈"
对业绩前景,公司将扭亏为盈目标定在2028年。核心收益模式为供应自主驾驶软件并收取订阅费的"AI 驾驶即服务软件(SaaS)",在约31万亿韩元规模、被称为中途运输(节点间)的货运市场中,从与韩进的付费运输开始,表示"正与物流·制造企业10家以上进行协议"。公司还计划年内在首尔上岩启动面向普通市民的无人(无驾驶室)机器人出租车公开服务。
◆ 剩余验证要点
验证要点仍然存在。2025年审计报告实际上是首次外部审计(2024年标注为未审计),联合主承销商韩国投资证券重出江湖后首次主承销一般企业IPO,其需求预测和价格发现能力未经验证。由于销售额40亿韩元的企业身价必然以未来推定利润来厘定,证券申报阶段出现估值争议的可能性很大。对目标企业估值和公募价格区间,公司表示"预审进行中难以披露",并称"公募资金将用于AI·数据基础设施投资和研发人力扩充"。
交易所预审通常耗时约45个交易日。RideFlux 能否跨过审查门槛、拿下"自主驾驶第一家上市"桂冠,Suwon Ilbo 将持续追踪报道审查进展和证券申报公告内容。
正在加载评论…