

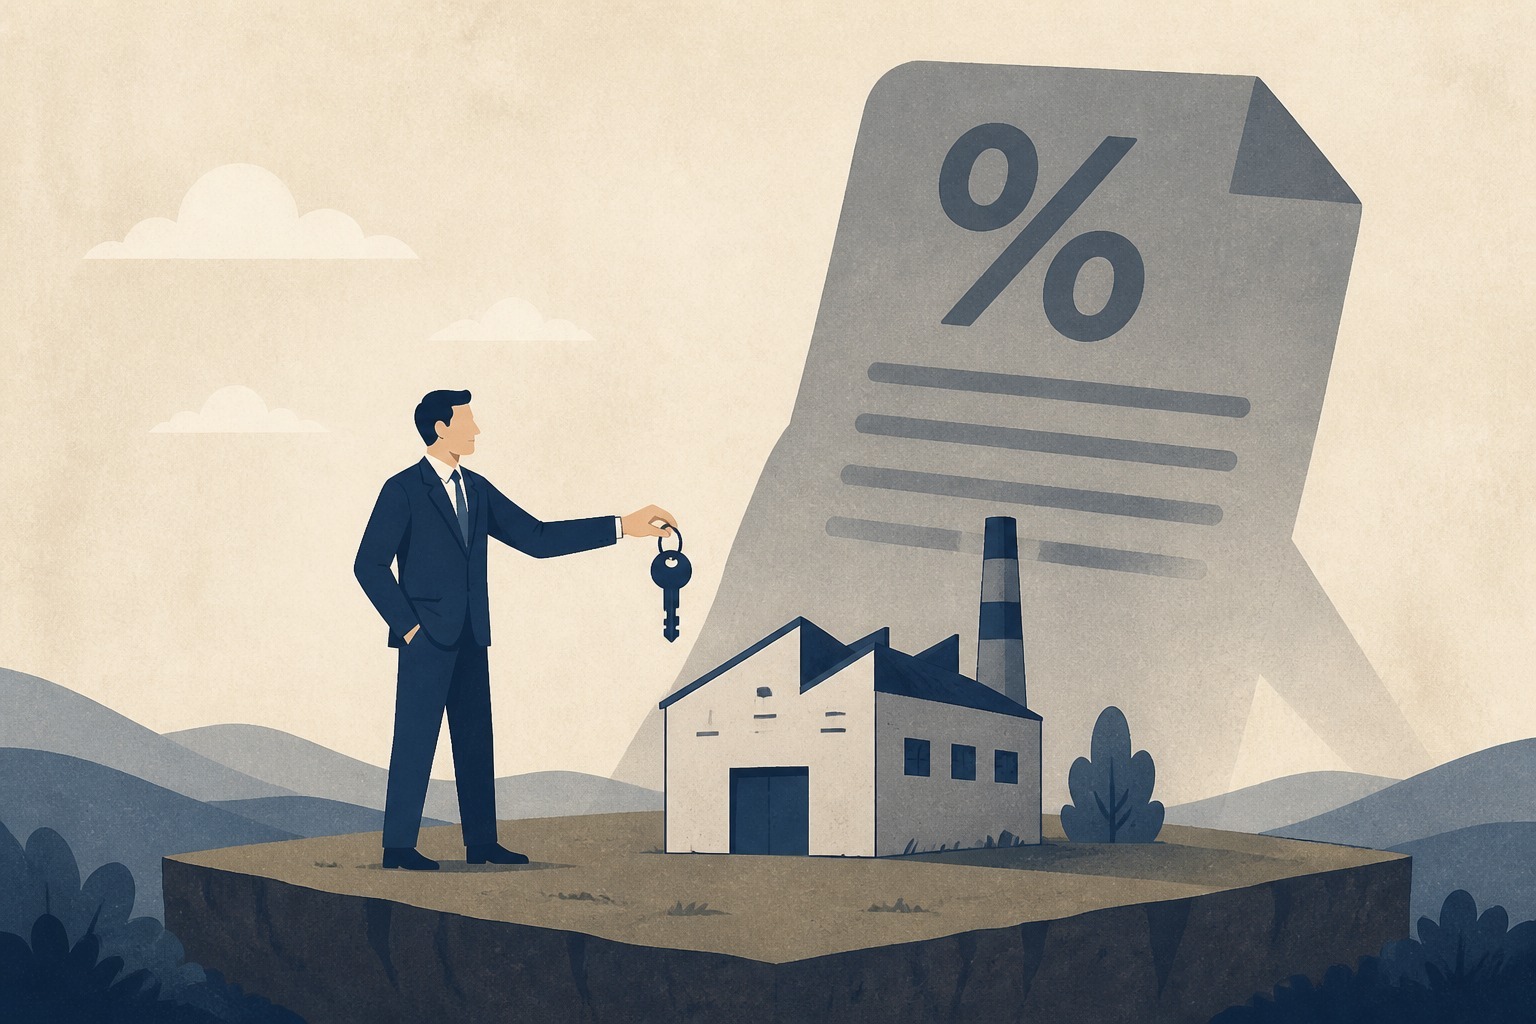
#. 在京畿道南部经营制造业的朴代表在自己名下的土地上建设了自己公司的工厂。他没有签订租赁合同。他认为自己的公司使用自己的土地,双方之间收取租金反而奇怪。公司经营困难时,他还认为这是"社长帮助公司"。5年后,税务调查中,他收到了针对5年来从未收到过的租金的综合所得税通知书。还包括罚息,增值税另外计算。
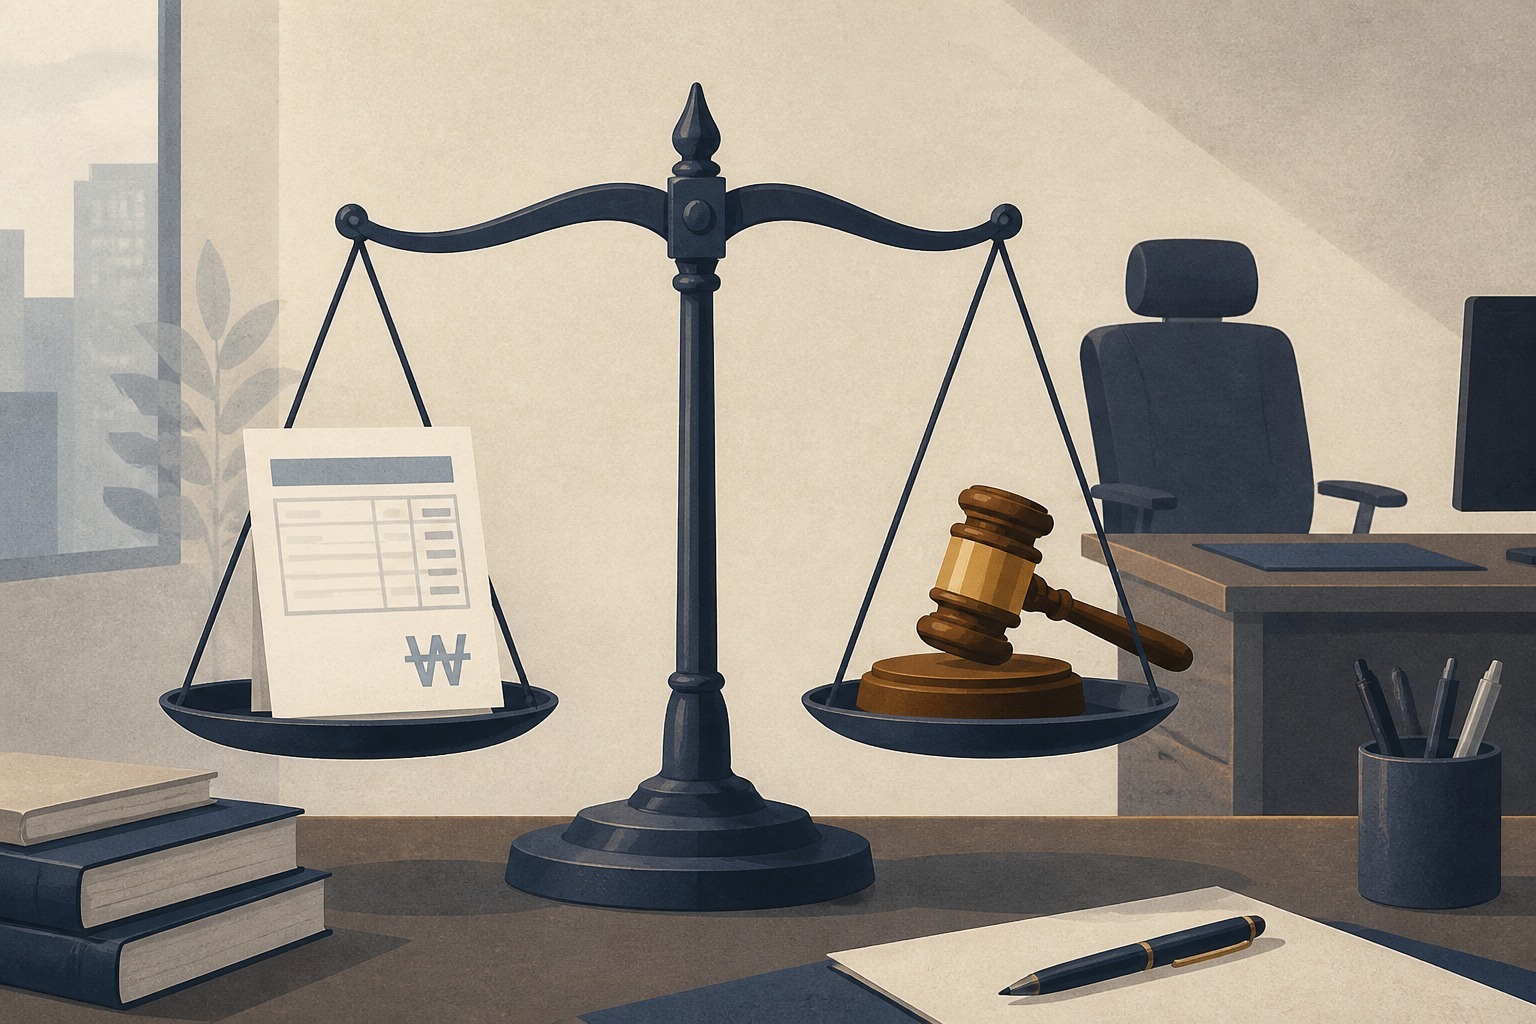
对未收取的金钱征税的法律依据是所得税法的"不当行为推算否认"。如果认定在有特殊关系的人之间的交易中不当地减少了税务负担,税务当局将忽视实际交易,而以市价为基准重新计算所得。代表和其公司在税法上是典型的特殊关系。免费出租土地可能出于善意,但在税法的眼中,这被视为"本可以按市价收取租金却放弃了"。因此,应该收取的租金作为代表的不动产租赁所得重新被认定。
事件日志,从未收取的金钱被征税
△创业期 = 代表个人名下的土地上新建法人工厂。无租赁合同、无租金交易 △5年间 = 代表因无租赁所得,在综合所得税申报中予以排除 △税务调查 = 法人综合调查期间,通过对比土地登记簿和法人财务报表,发现了与特殊关系人的无偿租赁 △征税 = 按税法规定的公式计算适当租金(市价),将5年所得进行溯及重新计算。由于处于未申报状态,加上罚息 △再次处理 = 对特殊关系人的不动产无偿租赁,在增值税法上也被认定为劳务提供,因此除了所得税外,还额外追征增值税
"自己的事务"越是如此,越需要合同书
并非完全没有争议的余地。如何计算适当租金、是否存在保证金或其他形式的实质性对价,这些都是在不服中可以审查的要点。但是交易结构本身很难规避。正确的做法是从一开始就订立市价水平的租赁合同并进行租金交易。代表可以申报租赁所得,法人则将租金作为费用处理。由于法人税负担减少,从整个家庭的总税额来看,通常比免费支付的情况要便宜得多。所以说免费反而是最贵的。
税法并不是说不区分家庭成员和他人,而是说对家庭成员更要按照他人的标准来看待。与自己的公司、自己的家庭进行的交易越是如此,就越需要合同书和市价。善意不构成征税的抗辩理由。
正在加载评论…