

我的税收案例日志 2046年,九十六岁的上班路……"家业继承特例者40.8%需要多申报十年"
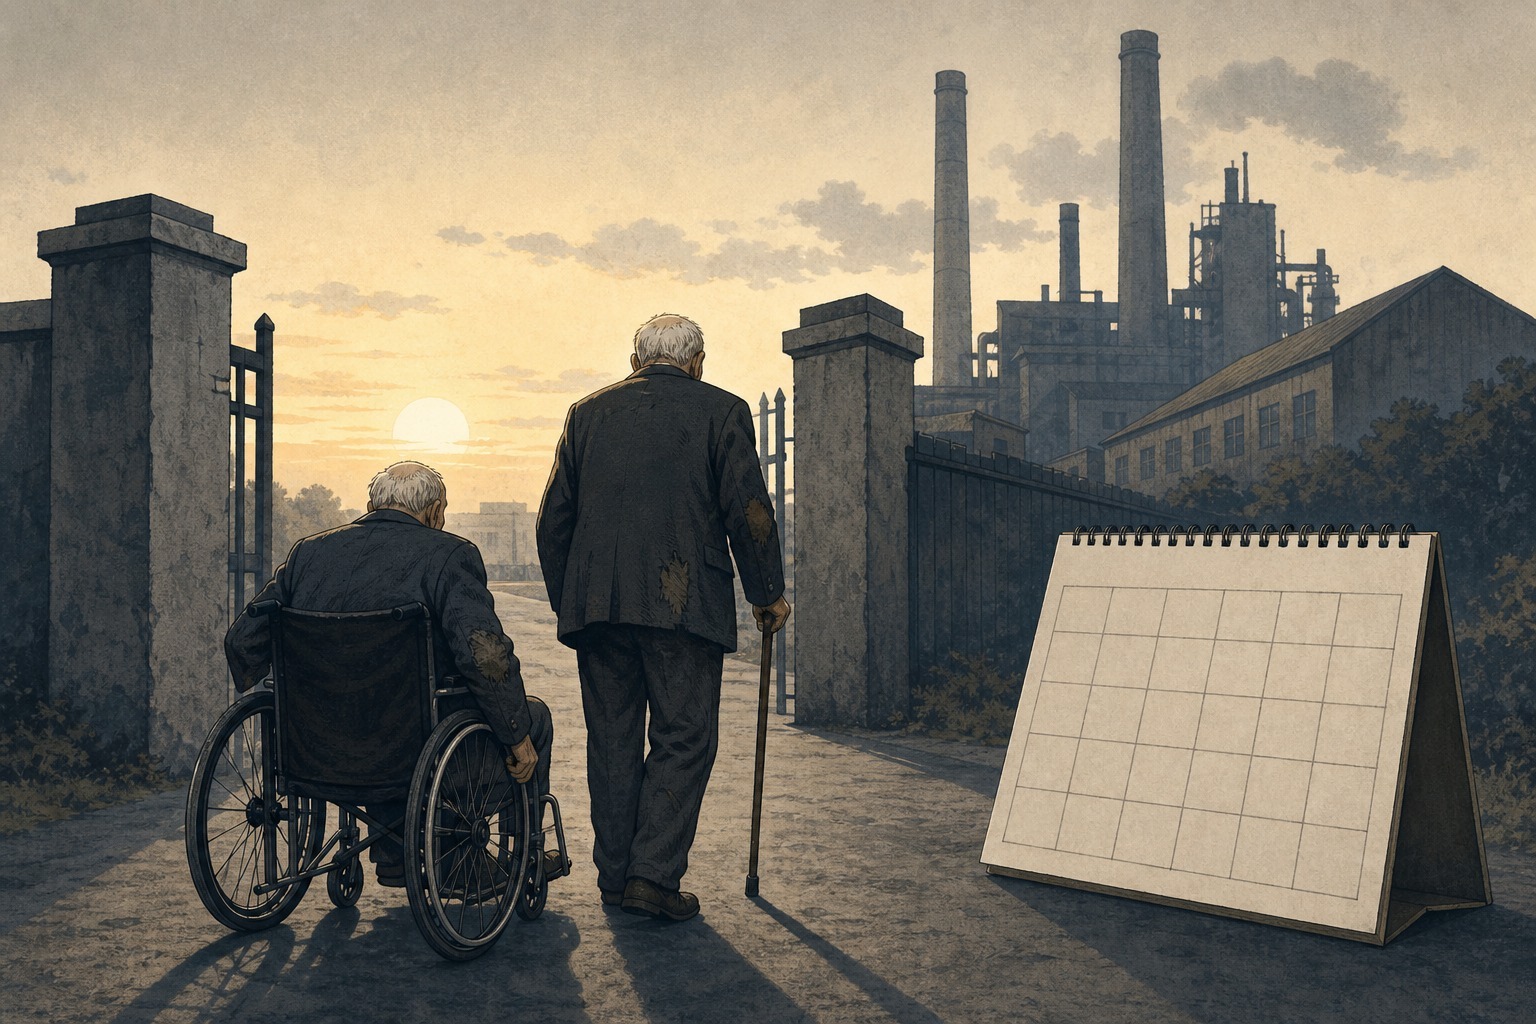
#. 2046年某个星期一上午,九十六岁的Park董事长仍然前往工厂上班。这是他三十六岁时创办的公司。儿子已年过六十,继承文件已在抽屉里躺了二十年。他无法退休的原因既非健康也非热情。如果现在退休,更准确地说如果现在离世,公司将无法承受继承税负担。人物是虚构的。但下面的数字都是真实的。
政府在去年8月3日发布的税制改革方案中推出的家业继承扣除重组,以强化条件为主要内容。获得扣除的被继承人最低经营年限从10年延长至30年,但若已满20年,则需延长相应期限的事后管理。事后管理期限也从5年延长至10年。这旨在防止通过不烘焙面包的大型连锁面包咖啡厅等方式逃避继承税的滥用行为,而将扣除限额从600亿韩元提升至1,000亿韩元则作为激励措施。若这一重组如期实施,将创造怎样的未来呢,将国税厅统计中的平均人物转换为时间表如下。
未来案例日志,某次继承的记录
△2024年 = Kim董事长在Gyeonggi省南部经营部件工厂已有十五年,将全部股份赠予儿子。获得了家业继承赠予税特例,当时的条件是经营期限10年,已充分满足。按设计,在继承时点可通过家业继承扣除减轻税收负担。△2026年8月 = 税制改革方案发布。Kim董事长的经营期限固定为全部股份赠予之日的十五年。无法达到变更后的二十年下限。无论如何努力也无法重新成为扣除对象。△同年,经营满十年时开始部分赠予的七十六岁Park董事长的计算更为严苛 = 要满足变更后的条件,需要再经营二十年。至九十六岁。△2046年 = 回到本文的第一个场景。
国税厅数字证明这不是虚构的年表。根据国会预算和经济委员会议员Jeong Sung-ho(共同民主党,Dongducheon·Yeoncheon)从国税厅提交的资料,最近三年间享受家业继承赠予税特例的赠予人共1,278名,其中522名(40.8%)在赠予时的经营期限处于10~20年区间。若改革方案如期通过,这些人最多需要再经营十年,其中调查发现确实有人需要工作至九十六岁才能满足条件的案例。若扩大至最近五年,特例适用人数为1,955名,赠予财产总额达3.7195万亿韩元。
更令人费解的是时机。今年国家财政充盈。受半导体景气和股市涨势推动,超额税收预计将达63万亿韩元,创历史最高纪录。这不是税收不足需要寻找征收来源的年份。正是在这样的年份,政府推行这一改革,对那些信任制度并已开始启动继承的人追溯性增加税收负担。
滥用必须制止。然而防止滥用可以通过精细化、按业态和实质判断的方式实现。将条件一刀切提高三倍的做法是对众多真诚准备继承的人进行追溯性打击的过度反应。税收是国民与国家之间的约定,这一约定的生命力在于可预测性。若跨越数十年设计的家业继承因一天的宣布而翻盘,企业家就没有理由信任国家制度并制定长期计划。
这也是Gyeonggi Province面临的问题。Gyeonggi Province是全国制造中小中坚企业最集中的地区,众多企业正值第一代创业者退休与继承交汇期,密集准备继承。若继承受阻,企业的选择余地只有转让或清算,其代价由地区就业和产业基础承担。
也有人提议减少不确定性的机制。政府方案由审查委员会决定是否适用家业继承扣除,但纳税人只能在申报继承税时才能了解结果。这意味着数十年准备的继承成败直到最后一刻才能知晓。有人提议引入事前审查制度,即在继承前预先判断扣除可行性,或根据国税厅业种代码基准在法令中定义家业并自动适用。议员Jeong Sung-ho表示"制度变化越大,就需要越深思熟虑和越细心周到的考虑",并表示除了经过措施和事前审查外,还将最大限度反映现场意见。
预计国会审议中将审查对改革方案发布日期之前的赠予部分适用原规定的经过措施。这是理应如此。2046年的那个上午还未到来。若国会纳入经过措施,这份日志将成为小说,若不纳入,则成为历史记录。
正在加载评论…